 65 99249-7359


Prefeitura de Matupá
Aposentados de MT poderão fazer empréstimos consignados com até 12 anos para pagar
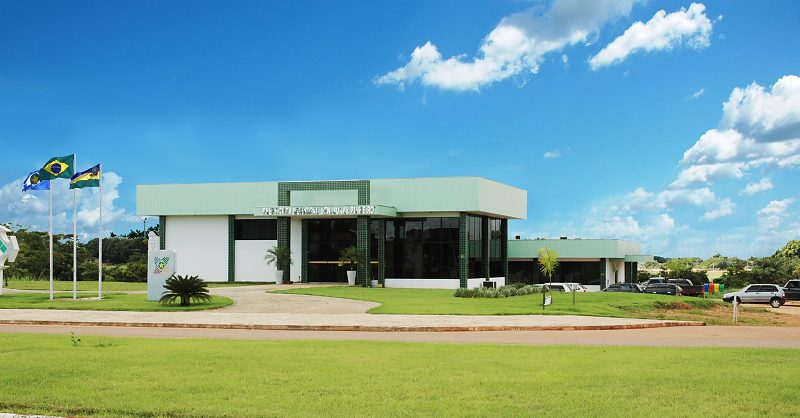
Aposentados e pensionistas do regime próprio de Matupá, a cerca de 690 km de Cuiabá, vão poder contratar empréstimo consignado com as parcelas descontadas direto do benefício. A Lei Municipal nº 1.660, sancionada em 16 de outubro pelo prefeito Bruno Santos Mena (União Brasil), autoriza o Fundo Municipal de Previdência Social dos Servidores de Matupá (Previ-Muni) a firmar convênios com bancos e cooperativas de crédito. A parcela não pode passar de 30% do benefício líquido, e o contrato pode chegar a 144 meses, ou 12 anos para pagar. A lei foi aprovada pela Câmara Municipal, publicada nesta segunda-feira (19) no Jornal Oficial Eletrônico dos Municípios de Mato Grosso e já está em vigor.
Os 30% valem só para o empréstimo. A lei também fixa um teto geral: o consignado, somado aos descontos obrigatórios que já incidem sobre o benefício ou o salário, não pode comprometer mais de 70% do total recebido. Se um novo contrato estourar a margem, o desconto suspenso será o do empréstimo averbado por último, até que volte a haver espaço na folha.
Além de aposentados e pensionistas, a lei alcança os servidores do quadro do próprio Previ-Muni, autarquia que administra o Regime Próprio de Previdência Social do município. Esses servidores só podem contratar depois de 12 meses de efetivo exercício. Aposentados e pensionistas não têm carência.
O convênio vale exclusivamente para empréstimo. O texto proíbe usar a folha do fundo para descontar cartão de crédito, seguro, plano de saúde, mensalidade de associação, contribuição sindical ou qualquer outra cobrança do tipo.
Só bancos públicos ou privados e cooperativas de crédito autorizados pelo Banco Central podem se credenciar, e a instituição precisa ter sede ou agência física em Matupá. Bancos que atuam apenas pela internet ou sem estrutura na cidade ficam de fora. A habilitação e o credenciamento serão feitos pelo Previ-Muni, conforme regulamento que ainda será editado. O fundo pode firmar convênio com mais de uma instituição.
Juros, prazos dentro do limite legal, encargos e demais condições ficam a cargo de cada banco ou cooperativa e precisam ser aceitos expressamente pelo aposentado na assinatura do contrato. O Previ-Muni não responde, nem solidária nem subsidiariamente, pelas dívidas contraídas, e a lei proíbe qualquer custo para o fundo com os convênios. Cabe à instituição financeira calcular a margem consignável de cada cliente. O papel do Previ-Muni se limita a fornecer o contracheque, com autorização por escrito do interessado.
Diárias, ajuda de custo, salário-família, adicional de férias e qualquer auxílio de caráter indenizatório ou eventual ficam fora do cálculo da margem. Para servidores da ativa, conta a remuneração fixa, sem vantagens temporárias e já com os descontos legais. Para aposentados e pensionistas, vale o benefício líquido.
O banco precisa enviar ao Previ-Muni a autorização por escrito do cliente com pelo menos 15 dias de antecedência, com nome, número do contrato, quantidade e valor das parcelas. A lista de descontos do mês deve chegar ao fundo até o dia 20. Quando o aposentado quita a dívida antes do prazo, o banco tem os mesmos 15 dias para avisar o fundo e evitar que parcelas já pagas continuem sendo descontadas. Se a folha já tiver sido processada, a suspensão fica para o mês seguinte.
Quando o desconto não puder ser feito, o próprio devedor terá de pagar a parcela direto ao banco, e o fundo não responde por eventuais prejuízos. O mesmo vale para quem deixar de receber benefício ou salário por afastamento ou pendência administrativa. Em caso de morte do aposentado, pensionista ou servidor, o banco negocia o saldo devedor com herdeiros e sucessores, e o Previ-Muni tem cinco dias úteis para comunicar o óbito à instituição.
O cancelamento de um desconto em andamento depende da concordância do cliente e do banco, salvo exceções previstas na lei ou no convênio. Em caso de consignação irregular ou feita mediante fraude, simulação ou conluio, a lei prevê suspensão imediata do desconto e, se for o caso, rescisão do convênio com a instituição envolvida, sem prejuízo de outras sanções.
Confira as últimas notícias do Fatos (CLIQUE AQUI)