65 99249-7359


Secretaria de Comunicação
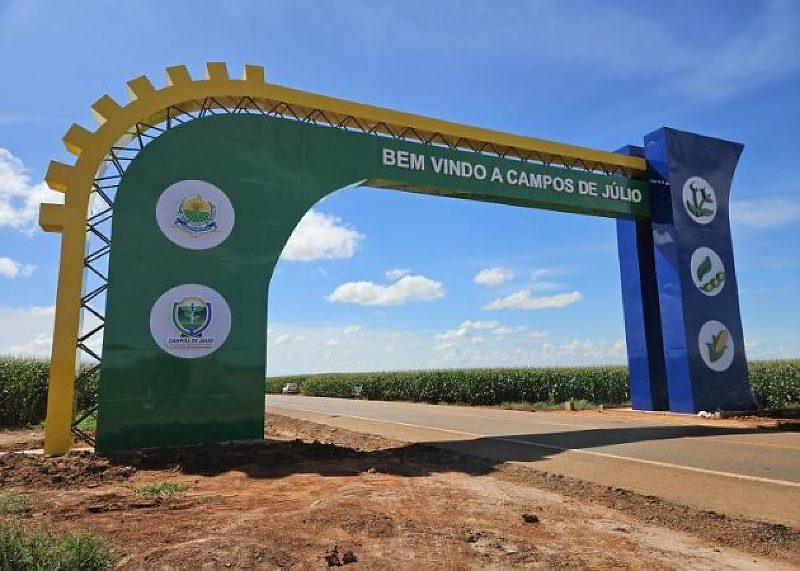
Campos de Júlio derruba ITBI para 1% em transferência de fazenda para empresa até dezembro
Quem transferiu fazenda para o capital de uma empresa em Campos de Júlio e ficou com pendência de ITBI tem até 21 de dezembro para acertar as contas pagando 1% sobre a parcela tributável. O prefeito Irineu Marcos Parmeggiani sancionou em 28 de setembro a Lei nº 2.529/2026, publicada nesta terça-feira (29) no Jornal Oficial dos Municípios, que institui um programa temporário de incentivo à regularização tributária dessas operações e reduz temporariamente a alíquota do Imposto sobre a Transmissão de Bens Imóveis.
A lei tem alcance estreito e isso é intencional. Segundo o parágrafo segundo do artigo 1º, o programa se restringe às operações de integralização de capital social mediante transferência de imóveis rurais. Compra e venda, permuta, dação em pagamento, cessão onerosa de direitos e transmissão de imóveis urbanos ficam de fora.
Para entender o que exatamente fica mais barato é preciso separar duas faixas de valor. A Constituição Federal, no artigo 156, parágrafo 2º, inciso I, garante imunidade de ITBI quando um bem é transferido para integralizar capital social de pessoa jurídica. Essa imunidade, porém, vale até o limite do capital efetivamente subscrito e integralizado. Se a fazenda vale mais do que esse limite, o excedente é tributado normalmente. É sobre esse excedente, e apenas sobre ele, que a alíquota cai para 1%, conforme o artigo 2º da lei.
A nova regra também deixa explícito o que não muda. Em dois parágrafos que repetem quase a mesma redação, o artigo 2º registra que a redução não altera a base de cálculo do imposto, que continua sendo o valor venal do imóvel em condições normais de mercado. Ou seja, o município não passa a aceitar o valor declarado pelo contribuinte: a Gerência Tributária Municipal mantém o poder de avaliar a fazenda e revisar o número informado sempre que houver elementos concretos de incompatibilidade com o mercado.
Para pedir o benefício, o proprietário precisa protocolar requerimento no modelo do Anexo I da lei entre a data da publicação e 21 de dezembro de 2026, informando localização, matrícula, cadastro rural, capital social subscrito, valor destinado à integralização e valor atribuído ao imóvel na operação. Ele assina ainda declaração comprometendo-se a apresentar a Declaração do Imposto sobre a Propriedade Territorial Rural do exercício correspondente. Quem já recolheu o ITBI integralmente antes da vigência não é alcançado, e a lei não autoriza restituição nem compensação de valores pagos antes.
Há uma vantagem processual embutida. Pelo parágrafo 3º do artigo 4º, os pedidos protocolados dentro do prazo serão analisados com base na lei nova ainda que a decisão administrativa ou o próprio recolhimento ocorram depois do fim da vigência. Na prática, o que conta é a data do protocolo, não a da conclusão do processo.
A lei também mantém as travas de fiscalização. A administração continua podendo verificar se incide alguma hipótese legal de afastamento da imunidade, inclusive quanto à atividade preponderante da empresa, situação em que o ITBI passa a incidir sobre o valor integral do bem pela alíquota ordinária, sem qualquer redução. Se for constatada falsidade documental, simulação ou omissão relevante, o benefício pode ser revogado por decisão fundamentada, com cobrança do imposto devido acrescido de encargos e penalidades, assegurada manifestação do contribuinte. E a desincorporação posterior do imóvel, com retorno ao mesmo sócio que o transferiu, será analisada pelo parágrafo único do artigo 36 do Código Tributário Nacional e não é hipótese de aplicação do benefício.
A proposta chegou à Câmara pelo Projeto de Lei do Executivo nº 126, de 23 de setembro, ou seja, foi aprovada e sancionada em cinco dias. O estudo de impacto orçamentário e financeiro elaborado pela Contadoria Municipal integra o processo legislativo como Anexo II. A lei entrou em vigor na data da publicação.
Confira as últimas notícias do Fatos (CLIQUE AQUI)